
هزینه راهاندازی خط تولید پودر لباسشویی در سال ۱۴۰۵ یکی از مهمترین موضوعاتی است که سرمایهگذاران و فعالان صنعت مواد شوینده پیش از ورود به این حوزه بررسی میکنند. افزایش تقاضا برای محصولات شوینده، امکان عرضه محصولات با برند اختصاصی و ظرفیت فروش در بازار داخلی، تولید پودر لباسشویی را به یکی از گزینههای قابل بررسی برای سرمایهگذاری صنعتی تبدیل کرده است. بااینحال، میزان سرمایه موردنیاز به عواملی مانند ظرفیت تولید، نوع تجهیزات، روش تولید، هزینه مواد اولیه، فضای کارخانه و هزینههای قانونی بستگی دارد.
برای برآورد دقیق سرمایه اولیه، لازم است تمام هزینههای ثابت و جاری در نظر گرفته شوند. خرید دستگاهها تنها بخشی از سرمایهگذاری است و هزینههایی مانند آمادهسازی محل کارخانه، تأمین مواد اولیه، بستهبندی، نیروی انسانی و سرمایه در گردش نیز اهمیت زیادی دارند. در این مقاله، مهمترین عوامل مؤثر بر هزینه راهاندازی کارخانه پودر لباسشویی در سال ۱۴۰۵ را بررسی میکنیم.
برای راهاندازی یک کسبوکار موفق در صنعت مواد شوینده، انتخاب تجهیزات مناسب و متناسب با ظرفیت تولید اهمیت زیادی دارد. اگر قصد دارید وارد حوزه تولید پودر لباسشویی شوید، پیشنهاد میکنیم مشخصات فنی، امکانات و ظرفیتهای مختلف خط تولید پودر لباسشویی را بررسی کنید تا بتوانید با آگاهی بیشتری برای سرمایهگذاری و راهاندازی کارخانه خود تصمیم بگیرید.
هزینه راهاندازی خط تولید پودر لباسشویی در سال ۱۴۰۵ چقدر است؟
برای تعیین هزینه راهاندازی خط تولید پودر لباسشویی نمیتوان یک رقم ثابت برای تمام کارخانهها اعلام کرد. یک واحد تولیدی کوچک با تجهیزات نیمهاتوماتیک، سرمایه متفاوتی نسبت به کارخانهای با ظرفیت بالا، سیستمهای اتوماتیک و تجهیزات پیشرفته نیاز دارد.
همچنین، تفاوت در روش تولید پودر لباسشویی، میزان داخلی یا وارداتی بودن تجهیزات و سطح اتوماسیون، تأثیر مستقیمی بر هزینه نهایی دارد. به همین دلیل، بهتر است پیش از اعلام بودجه نهایی، ظرفیت تولید روزانه و ماهانه، نوع محصول و بازار هدف مشخص شوند.
بهطور کلی، سرمایه اولیه این کسبوکار را میتوان در چند بخش اصلی دستهبندی کرد:
- خرید ماشینآلات و تجهیزات خط تولید
- تأمین مواد اولیه و افزودنیهای شیمیایی
- اجاره، خرید یا آمادهسازی فضای صنعتی
- خرید تجهیزات بستهبندی و انبارداری
- دریافت مجوزها و انجام الزامات فنی و ایمنی
- استخدام نیروی انسانی و تأمین هزینههای جاری
- تأمین سرمایه در گردش برای ماههای ابتدایی فعالیت
برای دستیابی به برآورد مالی قابل اتکا، باید از سازندگان تجهیزات استعلام قیمت روز دریافت کرد و هزینههای هر بخش را متناسب با ظرفیت موردنظر محاسبه نمود.

هزینه خرید دستگاههای خط تولید پودر لباسشویی
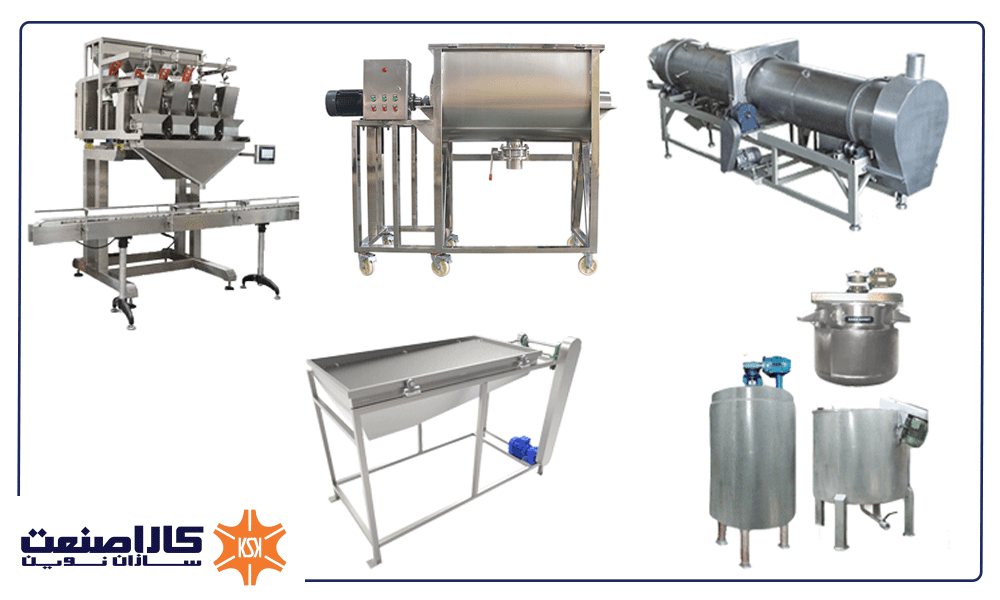
یکی از مهمترین بخشهای سرمایهگذاری اولیه، خرید ماشینآلات صنعتی است. نوع و تعداد دستگاهها بر اساس فرمولاسیون محصول، روش تولید، ظرفیت موردنظر و میزان اتوماسیون تعیین میشود.تجهیزات موردنیاز ممکن است شامل موارد زیر باشند:
دستگاه میکسر صنعتی
میکسر برای ترکیب یکنواخت مواد اولیه و افزودنیها استفاده میشود. ظرفیت مخزن، جنس بدنه، توان موتور، کیفیت اختلاط و قابلیت نظافت، از عوامل مؤثر بر قیمت این دستگاه هستند.
سیستم توزین و انتقال مواد
برای کنترل نسبت مواد اولیه و انتقال آنها بین بخشهای مختلف کارخانه، از تجهیزات توزین، نوار نقاله، بالابر یا سیستمهای انتقال مناسب استفاده میشود. انتخاب این تجهیزات به ساختار خط تولید بستگی دارد.
تجهیزات آمادهسازی و فرآوری
بسته به روش تولید، ممکن است تجهیزاتی مانند آسیاب، الک صنعتی، سیستم گرانولسازی، خشککن یا برج پاششی موردنیاز باشند. همه خطوط تولید به یک مجموعه تجهیزات یکسان نیاز ندارند؛ بنابراین، انتخاب دستگاهها باید بر اساس فرایند فنی طراحیشده انجام شود.
دستگاه بستهبندی پودر لباسشویی
دستگاه بستهبندی وظیفه وزنکشی، پرکردن بستهها و آمادهسازی محصول برای عرضه به بازار را بر عهده دارد. نوع بستهبندی، وزن محصولات، سرعت موردنیاز و میزان اتوماسیون بر هزینه این بخش تأثیر میگذارند.
تجهیزات کنترل کیفیت و تأسیسات
تجهیزات آزمایشگاهی، سیستم تهویه، تجهیزات برق صنعتی، ابزارهای کنترل فرایند و امکانات ایمنی نیز باید در برآورد سرمایه اولیه لحاظ شوند.
نکته مهم: هنگام مقایسه قیمت دستگاهها، تنها به قیمت خرید توجه نکنید. هزینه نصب، راهاندازی، آموزش اپراتورها، قطعات یدکی، خدمات پس از فروش و مصرف انرژی نیز باید بررسی شوند.
تأثیر ظرفیت تولید بر سرمایه اولیه
ظرفیت تولید یکی از عوامل تعیینکننده هزینه راهاندازی کارخانه پودر لباسشویی است. هرچه ظرفیت تولید افزایش یابد، معمولاً به تجهیزات بزرگتر، سیستمهای انتقال مواد پیشرفتهتر، فضای انبار بیشتر و امکانات بستهبندی متناسب با حجم تولید نیاز خواهد بود.
در مرحله برنامهریزی، بهتر است ظرفیت تولید بر اساس میزان فروش پیشبینیشده و بازار هدف انتخاب شود، نه صرفاً بر مبنای حداکثر توان دستگاهها.
برای مثال، سرمایهگذار باید مشخص کند که هدف او تولید محدود برای عرضه منطقهای است یا قصد دارد محصولات خود را در سطح گستردهتری توزیع کند. در حالت دوم، ظرفیت بستهبندی، انبار مواد اولیه و محصول نهایی، نیروی انسانی و سیستم توزیع اهمیت بیشتری پیدا میکنند.
انتخاب ظرفیت بیش از نیاز بازار ممکن است هزینههای ثابت و سرمایه در گردش را افزایش دهد. از سوی دیگر، ظرفیت پایینتر از میزان تقاضا نیز میتواند فرصتهای فروش را محدود کند.

هزینه خرید مواد اولیه پودر لباسشویی
مواد اولیه بخش مهمی از هزینههای جاری کارخانه را تشکیل میدهند. نوع و مقدار مواد مصرفی به فرمولاسیون، کیفیت محصول، عملکرد موردانتظار و الزامات استاندارد بستگی دارد.
برخی از مواد اولیه رایج در تولید پودر لباسشویی عبارتاند از:
- سورفکتانتها برای کمک به پاککنندگی
- کربنات سدیم و سایر ترکیبات موردنیاز فرمولاسیون
- سیلیکاتها و مواد کمکی متناسب با محصول
- آنزیمها و افزودنیهای عملکردی در صورت نیاز
- اسانس، رنگ و سایر افزودنیهای مجاز
- مواد ضدکلوخهشدن و ترکیبات بهبوددهنده ویژگیهای محصول
قیمت این مواد میتواند تحت تأثیر شرایط بازار، کیفیت، حجم سفارش، هزینه حملونقل و وابستگی به واردات تغییر کند.برای محاسبه هزینه مواد اولیه، باید میزان مصرف هر ماده در هر کیلوگرم محصول مشخص شود. سپس با ضرب مقدار مصرف در قیمت خرید، هزینه مواد اولیه به ازای هر کیلوگرم به دست میآید. در نهایت، این رقم در حجم تولید ماهانه ضرب میشود تا بودجه موردنیاز برای تأمین مواد محاسبه شود.
خرید عمده ممکن است هزینه تهیه هر واحد ماده اولیه را کاهش دهد؛ بااینحال، افزایش بیش از حد موجودی انبار، سرمایه را برای مدت طولانی درگیر میکند. بنابراین، برنامه تأمین مواد باید با پیشبینی فروش و ظرفیت انبار هماهنگ باشد.
هزینه زمین، سوله و آمادهسازی کارخانه
محل استقرار کارخانه نیز در هزینه راهاندازی خط تولید پودر لباسشویی نقش دارد. سرمایهگذار میتواند با توجه به بودجه و شرایط فعالیت، فضای صنعتی را اجاره کند، سوله آماده بخرد یا نسبت به ساخت فضای اختصاصی اقدام نماید.
در انتخاب محل کارخانه باید مواردی مانند دسترسی به مسیرهای حملونقل، امکان تأمین برق و آب، تهویه مناسب، فضای انبار و الزامات ایمنی بررسی شوند.
هزینههای آمادهسازی محل ممکن است شامل موارد زیر باشند:
- آمادهسازی کف و محل نصب تجهیزات
- اجرای تأسیسات برق و روشنایی صنعتی
- تأمین تهویه و کنترل گردوغبار
- ایجاد فضای انبار مواد اولیه و محصول نهایی
- آمادهسازی بخش بستهبندی و کنترل کیفیت
- رعایت الزامات ایمنی و نگهداری مواد شیمیایی
پیش از اجاره یا خرید محل، باید بررسی شود که کاربری و شرایط آن با الزامات قانونی و فنی فعالیت موردنظر مطابقت داشته باشد. انتخاب فضای نامناسب ممکن است هزینههای اصلاح و تجهیز را افزایش دهد.
هزینه مجوزها و الزامات قانونی
راهاندازی کارخانه تولید پودر لباسشویی مستلزم بررسی مجوزهای مرتبط با فعالیت صنعتی و الزامات بهداشتی، ایمنی و زیستمحیطی است. نوع مجوزها به محل اجرای پروژه، ساختار کسبوکار، مشخصات محصول و مقررات جاری بستگی دارد.
در ایران، سرمایهگذار باید شرایط دریافت مجوزهای مرتبط با تأسیس و بهرهبرداری واحد صنعتی را بررسی کند. همچنین، الزامات مربوط به تولید و عرضه محصولات شوینده، مشخصات فنی محصول، برچسبگذاری و کنترل کیفیت باید پیش از آغاز تولید تجاری مشخص شوند.
هزینه این بخش ممکن است شامل هزینههای اداری، تهیه مدارک فنی، انجام آزمایشها، مشاوره تخصصی و آمادهسازی امکانات موردنیاز باشد.
بهتر است پیش از خرید تجهیزات، الزامات قانونی از مراجع ذیصلاح استعلام شوند تا از تحمیل هزینههای اصلاحی یا تأخیر در آغاز فعالیت جلوگیری شود.

هزینه نیروی انسانی و راهاندازی خط تولید
حتی در کارخانههایی که از تجهیزات اتوماتیک استفاده میکنند، نیروی انسانی متخصص برای مدیریت تولید، کنترل کیفیت، نگهداری ماشینآلات و بستهبندی موردنیاز است.
تعداد کارکنان به ظرفیت تولید، میزان اتوماسیون، تعداد شیفتها و ساختار سازمانی بستگی دارد. برخی از موقعیتهای شغلی موردنیاز عبارتاند از:
- اپراتور دستگاههای تولید و بستهبندی
- مسئول فنی یا کارشناس کنترل کیفیت
- نیروی انبار و آمادهسازی مواد اولیه
- مسئول تعمیر و نگهداری تجهیزات
- کارکنان اداری، فروش و توزیع
علاوه بر حقوق و مزایا، هزینه آموزش اپراتورها، تجهیزات حفاظت فردی و خدمات نگهداری دورهای نیز باید در بودجه عملیاتی در نظر گرفته شوند.
هزینه بستهبندی، برندینگ و بازاریابی
تولید محصول باکیفیت بهتنهایی برای موفقیت تجاری کافی نیست. نوع بستهبندی، طراحی برند، قیمتگذاری و شبکه توزیع نیز بر فروش محصولات شوینده تأثیر میگذارند.
هزینههای این بخش ممکن است شامل طراحی هویت بصری، چاپ بستهبندی، تهیه کارتن و مواد بستهبندی، طراحی برچسب، تبلیغات و ایجاد شبکه فروش باشد.
اگر تولید با برند اختصاصی انجام شود، باید هزینه معرفی محصول به بازار نیز در برنامه مالی لحاظ شود. همچنین، انتخاب وزنهای مختلف بستهبندی میتواند بر هزینه مواد مصرفی، سرعت بستهبندی و مدیریت موجودی تأثیر بگذارد.
در زمان برآورد هزینهها، لازم است بین سرمایهگذاری اولیه برای طراحی و آمادهسازی برند و هزینه تکرارشونده خرید بستهبندی تفکیک قائل شوید.
سرمایه در گردش موردنیاز برای کارخانه پودر لباسشویی
یکی از اشتباهات رایج در محاسبه هزینه راهاندازی کارخانه، اختصاص تمام بودجه به خرید ماشینآلات است. کارخانه پس از نصب و راهاندازی تجهیزات نیز برای ادامه فعالیت به منابع مالی نیاز دارد.
سرمایه در گردش مبلغی است که برای تأمین هزینههای روزمره تا زمان وصول درآمد فروش در نظر گرفته میشود. این مبلغ ممکن است هزینه مواد اولیه، حقوق کارکنان، انرژی، بستهبندی، حملونقل و سایر مخارج جاری را پوشش دهد.
برای محاسبه سرمایه در گردش، باید هزینه ماهانه فعالیت برآورد شود و مدتزمان موردنیاز برای رسیدن به فروش پایدار و دریافت مطالبات مشتریان مشخص گردد.
برای نمونه، اگر فروش محصولات بهصورت اعتباری انجام شود، ممکن است بخشی از سرمایه برای مدتی در مطالبات مشتریان باقی بماند. در چنین شرایطی، حتی کارخانهای با تجهیزات مناسب نیز بدون نقدینگی کافی ممکن است با مشکل تأمین مواد اولیه روبهرو شود.
به همین دلیل، توصیه میشود پیش از آغاز پروژه، برنامه جریان نقدی و سناریوهای مختلف فروش تهیه شود.
چگونه هزینه راهاندازی خط تولید پودر لباسشویی را کاهش دهیم؟
کاهش هزینهها باید به شکلی انجام شود که کیفیت محصول، ایمنی کارکنان و قابلیت اطمینان تجهیزات تحت تأثیر منفی قرار نگیرد. چند اقدام میتواند به مدیریت بهتر سرمایه اولیه کمک کند.
انتخاب ظرفیت متناسب با بازار
بهجای خرید تجهیزات با حداکثر ظرفیت، میزان فروش واقعبینانه و برنامه توسعه آینده را بررسی کنید. ظرفیت مناسب میتواند از بلااستفاده ماندن تجهیزات و افزایش هزینههای ثابت جلوگیری کند.
مقایسه فنی و مالی سازندگان
هنگام دریافت پیشنهاد قیمت، مشخصات فنی، ظرفیت واقعی، مصرف انرژی، شرایط نصب، گارانتی و خدمات پس از فروش را مقایسه کنید. ارزانترین دستگاه لزوماً کمهزینهترین انتخاب در بلندمدت نیست.
طراحی مناسب فرایند تولید
انتخاب روش تولید و چیدمان تجهیزات باید بر اساس نوع محصول و ظرفیت موردنظر انجام شود. طراحی صحیح میتواند جابهجایی غیرضروری مواد، اتلاف زمان و هزینههای عملیاتی را کاهش دهد.
برنامهریزی برای خرید مواد اولیه
بررسی چند تأمینکننده معتبر، کنترل کیفیت مواد و تنظیم برنامه سفارشگذاری میتواند به مدیریت هزینهها کمک کند. در عین حال، کاهش هزینه نباید باعث افت کیفیت مواد اولیه شود.
پیشبینی هزینههای پیشبینینشده
در پروژههای صنعتی ممکن است هزینه نصب، اصلاح تأسیسات یا تهیه قطعات جانبی بیشتر از برآورد اولیه شود. در نظر گرفتن ذخیره مالی متناسب با ریسک پروژه، احتمال توقف کار به دلیل کمبود نقدینگی را کاهش میدهد.
آیا راهاندازی کارخانه پودر لباسشویی در سال ۱۴۰۵ سودآور است؟
سودآوری کارخانه به عوامل متعددی بستگی دارد و صرفاً با دانستن هزینه خرید خط تولید نمیتوان درباره آن نتیجهگیری کرد. حجم فروش، قیمت مواد اولیه، هزینه بستهبندی، هزینه توزیع، قیمت فروش محصول و میزان استفاده از ظرفیت تولید از مهمترین عوامل مؤثر هستند.
برای بررسی اقتصادی پروژه، باید بهای تمامشده هر کیلوگرم پودر لباسشویی محاسبه شود. این محاسبه شامل هزینه مواد اولیه، بستهبندی، نیروی انسانی، انرژی، تعمیرات و سهم هزینههای ثابت است.
سپس قیمت فروش خالص هر کیلوگرم با بهای تمامشده متغیر مقایسه میشود تا حاشیه مشارکت به دست آید. این شاخص نشان میدهد هر واحد فروش چه میزان برای پوشش هزینههای ثابت و ایجاد سود باقی میگذارد.
همچنین باید هزینههای بازاریابی، تخفیفهای فروش، مطالبات وصولنشده و ظرفیت استفادهنشده در تحلیل اقتصادی لحاظ شوند. تهیه سناریوهای خوشبینانه، واقعبینانه و بدبینانه میتواند به ارزیابی دقیقتر ریسک سرمایهگذاری کمک کند.
برای خرید خط تولید پودر لباسشویی به چه نکاتی توجه کنیم؟
پیش از انتخاب تجهیزات، لازم است مشخصات فنی خط تولید و شرایط اجرای پروژه بهصورت دقیق بررسی شوند. برخی از مهمترین معیارها عبارتاند از:
- ظرفیت تولید واقعی و قابل دستیابی
- روش تولید و نوع محصولات قابل تولید
- میزان اتوماسیون و تعداد اپراتورهای موردنیاز
- مصرف انرژی و هزینه نگهداری
- کیفیت ساخت و دسترسی به قطعات یدکی
- امکان توسعه ظرفیت در آینده
- خدمات نصب، راهاندازی و آموزش
- انطباق تجهیزات با الزامات فنی و ایمنی
دریافت پیشنهاد فنی و مالی مکتوب از سازندگان مختلف، امکان مقایسه دقیقتر گزینهها را فراهم میکند. در این مرحله بهتر است علاوه بر قیمت خرید، هزینه کل مالکیت تجهیزات در طول دوره بهرهبرداری نیز بررسی شود.
جمعبندی
هزینه راهاندازی خط تولید پودر لباسشویی در سال ۱۴۰۵ به ظرفیت تولید، روش فرایند، سطح اتوماسیون، قیمت تجهیزات، هزینه مواد اولیه، فضای کارخانه و میزان سرمایه در گردش بستگی دارد. بنابراین، برای تعیین سرمایه موردنیاز باید تمام هزینههای ثابت و جاری در یک برنامه مالی منسجم بررسی شوند.
انتخاب تجهیزات متناسب با نیاز بازار، بررسی دقیق مشخصات فنی، برنامهریزی برای تأمین مواد اولیه و پیشبینی نقدینگی، از اقدامات مهم برای کاهش ریسک سرمایهگذاری هستند.
اگر قصد ورود به صنعت مواد شوینده را دارید، بهتر است پیش از خرید ماشینآلات، نیاز بازار و ظرفیت موردنظر خود را مشخص کنید و سپس بر اساس آن برای انتخاب تجهیزات تصمیم بگیرید. بررسی مشخصات فنی و امکانات خط تولید پودر لباسشویی میتواند نقطه شروع مناسبی برای شناخت تجهیزات موردنیاز و برنامهریزی اجرای پروژه باشد.
قیمت خط تولید پودر لباسشویی کاراصنعت در سال ۱۴۰۵
قیمت خط تولید پودر لباسشویی کاراصنعت در سال ۱۴۰۵، بسته به ظرفیت تولید، نوع تجهیزات و امکانات موردنیاز، متفاوت است. بهطور تقریبی، هزینه تهیه خط تولید پودر لباسشویی کاراصنعت حدود ۹ میلیارد تومان برآورد میشود. البته این مبلغ تخمینی است و قیمت نهایی میتواند با توجه به مشخصات فنی دستگاهها، سطح اتوماسیون، تجهیزات جانبی و شرایط نصب و راهاندازی تغییر کند.
اگر قصد راهاندازی کارخانه پودر لباسشویی را دارید، پیشنهاد میشود پیش از تصمیمگیری، ظرفیت تولید موردنظر و تجهیزات موردنیاز خود را مشخص کرده و برای دریافت قیمت دقیق و شرایط خرید با کارشناسان کاراصنعت تماس بگیرید. همچنین بهتر است هزینههای جانبی مانند مواد اولیه، بستهبندی، آمادهسازی فضای کارخانه و سرمایه در گردش را نیز در محاسبات سرمایهگذاری خود لحاظ کنید