
سود خط تولید خشکبار یکی از مهمترین موضوعاتی است که سرمایهگذاران پیش از راهاندازی واحد تولید یا بستهبندی خشکبار به آن توجه میکنند. خشکبار به دلیل تنوع محصولات، امکان عرضه در بازار داخلی و صادراتی و ارزش افزودهای که در فرآیند فرآوری و بستهبندی ایجاد میشود، یکی از حوزههای قابلتوجه در صنایع غذایی به شمار میرود.
با این حال، نمیتوان یک رقم ثابت برای سود خط تولید خشکبار اعلام کرد؛ زیرا میزان سود به عواملی مانند نوع خشکبار، ظرفیت تولید، قیمت خرید مواد اولیه، میزان ضایعات، هزینه انرژی، نوع بستهبندی، قیمت فروش، بازار هدف و میزان استفاده از ظرفیت خط تولید بستگی دارد.
در این مقاله عوامل مؤثر بر سودآوری تولید و بستهبندی خشکبار را بررسی میکنیم و توضیح میدهیم که چگونه میتوان هزینهها، درآمد و حاشیه سود این کسبوکار را محاسبه کرد.
سود خط تولید خشکبار به چه عواملی بستگی دارد؟
سودآوری یک خط تولید خشکبار حاصل تفاوت بین درآمد فروش محصولات و مجموع هزینههای تولید و فروش است. بنابراین هر عاملی که بتواند هزینه تمامشده را کاهش یا ارزش فروش محصول را افزایش دهد، روی سود نهایی تأثیر خواهد داشت.
مهمترین عوامل عبارتاند از:
- ظرفیت تولید خط
- نوع محصول تولیدی
- قیمت مواد اولیه
- کیفیت و میزان ضایعات مواد اولیه
- میزان اتوماسیون تجهیزات
- هزینه نیروی انسانی
- هزینه انرژی و نگهداری دستگاهها
- نوع و کیفیت بستهبندی
- قیمت نهایی محصول
- حجم فروش
- بازار هدف
- امکان صادرات
- مدیریت موجودی و خرید مواد اولیه
برای مثال، تولید و بستهبندی یک محصول با ارزش افزوده بالا میتواند از نظر حاشیه سود با بستهبندی یک محصول اقتصادی تفاوت قابلتوجهی داشته باشد.
درآمد خط تولید خشکبار چگونه محاسبه میشود؟
برای برآورد درآمد، ابتدا باید ظرفیت واقعی تولید را مشخص کرد. ظرفیت اسمی دستگاه به این معنا نیست که خط تولید در تمام ساعات کاری با حداکثر ظرفیت فعالیت خواهد کرد.
فرض کنید یک خط تولید در هر ساعت ظرفیت مشخصی برای فرآوری و بستهبندی محصول دارد. برای محاسبه درآمد ماهانه باید ظرفیت واقعی تولید، تعداد روزهای کاری، ساعات فعالیت و میزان بهرهبرداری از خط را در نظر گرفت.
فرمول ساده محاسبه درآمد به شکل زیر است:
درآمد ماهانه = مقدار محصول قابل فروش × قیمت فروش هر واحد
برای مثال، اگر یک واحد تولیدی در طول یک ماه مقدار مشخصی خشکبار تولید و بستهبندی کند و تمام محصول با قیمت مشخصی به فروش برسد، حاصلضرب مقدار فروش در قیمت فروش، درآمد ناخالص را تشکیل میدهد.
البته درآمد با سود تفاوت دارد. از درآمد باید هزینههای مختلف مانند مواد اولیه، بستهبندی، حقوق کارکنان، انرژی، حملونقل، تعمیرات، اجاره و سایر هزینههای جاری کسر شود تا سود عملیاتی مشخص شود.
مهمترین هزینههای تولید و بستهبندی خشکبار
برای محاسبه دقیق سود خط تولید خشکبار، باید تمام هزینههای مستقیم و غیرمستقیم در نظر گرفته شوند.
۱. هزینه خرید مواد اولیه
مواد اولیه معمولاً یکی از مهمترین بخشهای هزینه تولید خشکبار است. قیمت پسته، بادام، گردو، کشمش، فندق، میوه و سایر محصولات میتواند در طول سال تغییر کند.
نوع خرید نیز اهمیت زیادی دارد. خرید عمده، قرارداد مستقیم با تولیدکنندگان یا خرید در فصل برداشت میتواند شرایط متفاوتی از نظر قیمت و کیفیت ایجاد کند.
۲. هزینه تجهیزات و ماشینآلات
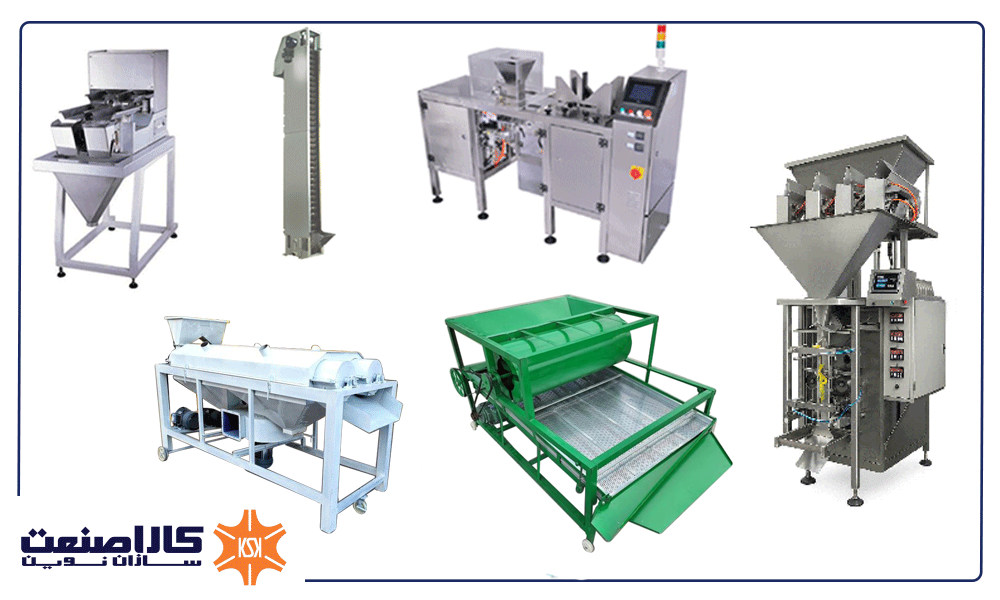
راهاندازی خط تولید خشکبار به تجهیزات مختلفی نیاز دارد. بسته به نوع محصول و سطح اتوماسیون، ممکن است تجهیزاتی مانند موارد زیر مورد استفاده قرار گیرند:
- دستگاه شستوشو
- دستگاه خشککن
- دستگاه سورتینگ
- دستگاه پوستگیر
- دستگاه تفت و برشتهکاری
- دستگاه طعمزن
- دستگاه توزین
- دستگاه بستهبندی
- دستگاه وکیوم
- تجهیزات انتقال مواد
هزینه خرید این تجهیزات یک سرمایهگذاری اولیه محسوب میشود و باید در محاسبات اقتصادی پروژه لحاظ شود.
۳. هزینه بستهبندی
بستهبندی تأثیر مستقیمی بر قیمت تمامشده محصول دارد. نوع ظرف، جنس لفاف، طراحی بستهبندی، وزن محصول و روش بستهبندی از عوامل مؤثر بر این هزینه هستند.
از طرف دیگر، بستهبندی مناسب میتواند ارزش perceived محصول را افزایش دهد و امکان فروش آن با قیمت بالاتر را فراهم کند.
بنابراین کاهش هزینه بستهبندی همیشه به معنای افزایش سود نیست؛ بلکه باید میان هزینه بستهبندی و ارزش ایجادشده برای محصول تعادل برقرار شود.
۴. حقوق و دستمزد
میزان نیروی انسانی مورد نیاز به ظرفیت و میزان اتوماسیون خط بستگی دارد. خطوط تماماتوماتیک معمولاً برای بخشهای مختلف تولید به نیروی کمتری نسبت به خطوط کاملاً دستی نیاز دارند.
با این حال، هزینههایی مانند اپراتور دستگاه، کنترل کیفیت، بستهبندی، انبار، مدیریت و امور فنی باید در محاسبات لحاظ شوند.
۵. هزینه انرژی
برق، گاز، آب و سایر منابع انرژی بخشی از هزینههای جاری کارخانه هستند. دستگاههای حرارتی مانند خشککنها و تجهیزات برشتهکاری ممکن است مصرف انرژی بیشتری داشته باشند.
به همین دلیل هنگام انتخاب ماشینآلات، فقط قیمت خرید دستگاه نباید ملاک قرار گیرد و مصرف انرژی و هزینه نگهداری آن نیز باید بررسی شود.
۶. هزینه نگهداری و تعمیرات
هر خط تولید صنعتی به سرویس دورهای و تعمیرات نیاز دارد. تعویض قطعات مصرفی، روغنکاری، سرویس تجهیزات و تعمیرات احتمالی باید در هزینههای سالانه لحاظ شود.
نگهداری منظم دستگاهها میتواند از توقفهای طولانی خط و هزینههای ناشی از خرابی تجهیزات جلوگیری کند.
حاشیه سود خشکبار چگونه محاسبه میشود؟
برای محاسبه حاشیه سود، ابتدا باید قیمت تمامشده محصول مشخص شود.
فرمول ساده حاشیه سود به صورت زیر است:
حاشیه سود = (قیمت فروش – قیمت تمامشده) ÷ قیمت فروش × ۱۰۰
برای مثال فرض کنید هزینه تمامشده یک بسته محصول شامل مواد اولیه، فرآوری، بستهبندی و هزینههای مستقیم، مقدار مشخصی باشد و محصول با قیمت بالاتری فروخته شود. اختلاف میان این دو رقم سود ناخالص هر واحد را مشخص میکند.البته برای محاسبه سود واقعی باید هزینههای دیگری مانند بازاریابی، حملونقل، اجاره، مالیات، استهلاک تجهیزات و هزینههای اداری نیز بررسی شوند.
آیا تولید خشکبار سودآور است؟
پاسخ این سؤال به مدل کسبوکار بستگی دارد. تولید خشکبار میتواند در صورت مدیریت صحیح هزینهها و داشتن بازار فروش مناسب، ارزش افزوده ایجاد کند؛ اما سودآوری آن تضمینشده نیست.
یکی از اشتباهات رایج این است که تنها قیمت خرید خشکبار خام و قیمت فروش محصول بستهبندیشده با یکدیگر مقایسه شوند. در حالی که در فاصله این دو مرحله هزینههای مختلفی وجود دارد.
هزینههای فرآوری، افت وزنی، ضایعات، بستهبندی، نیروی انسانی، انرژی، حملونقل، بازاریابی و توزیع همگی باید در محاسبات لحاظ شوند.بنابراین پیش از سرمایهگذاری، بهتر است یک مدل مالی بر اساس ظرفیت واقعی خط، قیمت روز مواد اولیه و قیمت فروش در بازار هدف تهیه شود.
تأثیر ظرفیت تولید بر سود خط تولید خشکبار
ظرفیت تولید یکی از عوامل مهم در اقتصاد یک کارخانه است. افزایش ظرفیت لزوماً به معنای افزایش سود نیست، اما میتواند باعث کاهش هزینه ثابت به ازای هر واحد محصول شود.
هزینههایی مانند اجاره کارخانه، بخشی از حقوق کارکنان، هزینههای اداری و برخی هزینههای نگهداری، مستقل از میزان تولید هستند. اگر تولید افزایش پیدا کند، این هزینهها روی تعداد بیشتری محصول تقسیم میشوند.
به همین دلیل استفاده مناسب از ظرفیت خط تولید میتواند در کاهش هزینه تمامشده هر واحد مؤثر باشد.البته ظرفیت بالاتر زمانی توجیه اقتصادی دارد که بازار فروش کافی برای محصولات وجود داشته باشد. خرید یک خط بزرگ بدون داشتن برنامه فروش میتواند سرمایه زیادی را درگیر کند.
نقش بستهبندی در افزایش ارزش محصول
در بازار خشکبار، بستهبندی فقط وظیفه محافظت از محصول را ندارد؛ بلکه بخشی از هویت برند نیز محسوب میشود.یک بستهبندی مناسب میتواند اطلاعاتی مانند نام محصول، وزن، تاریخ تولید، تاریخ انقضا، شرایط نگهداری و مشخصات تولیدکننده را در اختیار مشتری قرار دهد.
همچنین بستهبندی حرفهای میتواند محصول را برای گروههای مختلف مشتریان جذابتر کند. برای مثال، بستههای کوچک برای مصرف روزانه، بستههای خانوادگی و بستههای لوکس برای هدیه میتوانند بازارهای متفاوتی داشته باشند.
کدام خشکبار برای تولید و بستهبندی مناسبتر است؟
انتخاب محصول باید بر اساس بازار هدف انجام شود و نمیتوان یک نوع خشکبار را برای تمام کسبوکارها مناسب دانست.
برخی از محصولات رایج در این حوزه عبارتاند از:
- پسته
- بادام
- گردو
- فندق
- کشمش
- انجیر خشک
- توت خشک
- برگه میوه
- میوه خشک
- آجیل مخلوط
هر کدام از این محصولات شرایط متفاوتی از نظر تأمین مواد اولیه، فرآوری، بستهبندی، نگهداری و بازار فروش دارند.برای مثال، تولید میوه خشک ممکن است به فرآیند خشککردن متفاوتی نسبت به آجیل نیاز داشته باشد. بنابراین طراحی خط تولید باید بر اساس محصول نهایی انجام شود.
سود بستهبندی خشکبار بدون تولید چقدر است؟
یکی از مدلهای کسبوکار در این حوزه، خرید خشکبار آماده و بستهبندی مجدد آن است. در این مدل، سرمایهگذاری اولیه میتواند نسبت به راهاندازی خط کامل فرآوری کمتر باشد؛ زیرا برخی مراحل تولید انجام نمیشوند.با این حال، سود این مدل به قیمت خرید محصول، هزینه بستهبندی، حجم فروش و قیمت نهایی بستگی دارد.
مزیت مهم بستهبندی، امکان ایجاد ارزش افزوده از طریق برند، طراحی بسته، ترکیب محصولات و شبکه فروش است.در مقابل، اگر محصول با قیمت بالایی خریداری شود و بازار فروش توان پذیرش قیمت نهایی را نداشته باشد، حاشیه سود کاهش پیدا خواهد کرد.
سود تولید میوه خشک
میوه خشک یکی از محصولاتی است که فرآوری میتواند ارزش افزوده قابلتوجهی برای آن ایجاد کند. با این حال، هنگام محاسبه سود باید به افت وزن میوه در فرآیند خشککردن توجه کرد.
برای مثال، مقدار مشخصی میوه تازه پس از خشکشدن وزن بسیار کمتری خواهد داشت. بنابراین هزینه ماده اولیه باید بر اساس میزان محصول نهایی قابل فروش محاسبه شود.
علاوه بر این، نوع میوه، کیفیت محصول، روش خشککردن، میزان رطوبت نهایی، بستهبندی و بازار فروش بر قیمت نهایی تأثیر دارند.
چگونه سود خط تولید خشکبار را افزایش دهیم؟
برای افزایش سودآوری، چند عامل اهمیت ویژهای دارند:
خرید هوشمندانه مواد اولیه
خرید باکیفیت و اقتصادی مواد اولیه میتواند تأثیر زیادی بر قیمت تمامشده داشته باشد. خرید مستقیم و برنامهریزیشده نیز میتواند در برخی شرایط هزینه تأمین را کاهش دهد.
کاهش ضایعات
ضایعات در فرآیند تولید به معنای از دست رفتن بخشی از مواد اولیه و سرمایه است. استفاده از تجهیزات مناسب و کنترل کیفیت دقیق میتواند به کاهش ضایعات کمک کند.
افزایش بهرهوری خط
توقفهای مکرر دستگاهها، تنظیمات نامناسب و استفاده ناقص از ظرفیت تجهیزات میتواند هزینه تولید را افزایش دهد. برنامهریزی تولید و نگهداری منظم تجهیزات برای افزایش بهرهوری اهمیت دارد.
ایجاد تنوع محصول
ارائه محصولات در وزنها، ترکیبات و بستهبندیهای مختلف میتواند امکان فعالیت در بخشهای متنوع بازار را ایجاد کند.
توسعه برند
فروش محصول با برند اختصاصی میتواند امکان ایجاد تمایز در بازار را فراهم کند. طراحی مناسب بستهبندی، کیفیت ثابت محصول و بازاریابی مؤثر در این زمینه اهمیت دارند.
نقطه سر به سر در خط تولید خشکبار چیست؟
نقطه سر به سر سطحی از فروش است که در آن درآمد با مجموع هزینهها برابر میشود و کسبوکار هنوز وارد سود نشده است.به زبان ساده:
درآمد = هزینههای ثابت + هزینههای متغیر
پس از عبور از نقطه سر به سر، هر واحد فروش اضافی میتواند بخشی از سود عملیاتی را ایجاد کند؛ البته به شرط آنکه سایر شرایط ثابت بمانند.محاسبه نقطه سر به سر پیش از راهاندازی خط تولید اهمیت زیادی دارد، زیرا به سرمایهگذار نشان میدهد برای پوشش هزینههای خود باید چه میزان محصول به فروش برساند.
آیا صادرات خشکبار میتواند سودآوری را افزایش دهد؟
خشکبار ایران در بازارهای مختلف شناخته شده است، اما صادرات به معنای سود قطعی بیشتر نیست. صادرات هزینهها و الزامات خاص خود را دارد؛ از جمله بستهبندی متناسب با بازار هدف، استانداردهای مورد نیاز، حملونقل، امور گمرکی، بازاریابی و ریسکهای مربوط به دریافت وجه.
در صورت وجود بازار مناسب و رعایت الزامات مقصد، صادرات میتواند یک کانال فروش مهم برای تولیدکنندگان باشد. با این حال، باید پیش از سرمایهگذاری، بازار هدف و هزینههای صادرات بهصورت جداگانه بررسی شوند.
برای محاسبه سود خط تولید خشکبار چه اطلاعاتی لازم است؟
برای رسیدن به یک برآورد واقعی، بهتر است اطلاعات زیر مشخص شوند:
- نوع محصول
- ظرفیت تولید روزانه و ماهانه
- قیمت خرید مواد اولیه
- درصد ضایعات و افت محصول
- هزینه بستهبندی
- تعداد کارکنان
- هزینه انرژی
- هزینه اجاره یا خرید محل
- هزینه تعمیر و نگهداری
- قیمت فروش محصول
- هزینه توزیع و حملونقل
- هزینه بازاریابی و فروش
- میزان سرمایهگذاری اولیه
- میزان استفاده از ظرفیت خط
با داشتن این اطلاعات میتوان یک جدول مالی برای پروژه تهیه کرد و درآمد، هزینه، سود ناخالص، سود عملیاتی و نقطه سر به سر را محاسبه کرد.
جمعبندی
سود خط تولید خشکبار به مجموعهای از عوامل وابسته است و نمیتوان بدون اطلاع از ظرفیت تولید، نوع محصول، قیمت مواد اولیه و بازار فروش، رقم دقیقی برای آن تعیین کرد. مهمترین بخشهای این محاسبه شامل سرمایهگذاری اولیه، هزینه مواد اولیه، فرآوری، بستهبندی، نیروی انسانی، انرژی، نگهداری، بازاریابی و فروش هستند.
اگر قصد راهاندازی خط تولید خشکبار را دارید، بهتر است پیش از خرید تجهیزات، ابتدا محصول و بازار هدف خود را مشخص کنید و سپس بر اساس ظرفیت مورد نیاز، تجهیزات مناسب را انتخاب کنید. همچنین محاسبه نقطه سر به سر و هزینه تمامشده هر واحد محصول میتواند تصویر دقیقتری از میزان سرمایه مورد نیاز و پتانسیل سودآوری کسبوکار ارائه دهد.
در نهایت، یک خط تولید موفق تنها به دستگاههای مناسب وابسته نیست؛ تأمین مواد اولیه باکیفیت، کنترل ضایعات، استفاده مناسب از ظرفیت تولید، بستهبندی حرفهای، مدیریت هزینهها و داشتن شبکه فروش نیز نقش مهمی در سودآوری آن دارند.